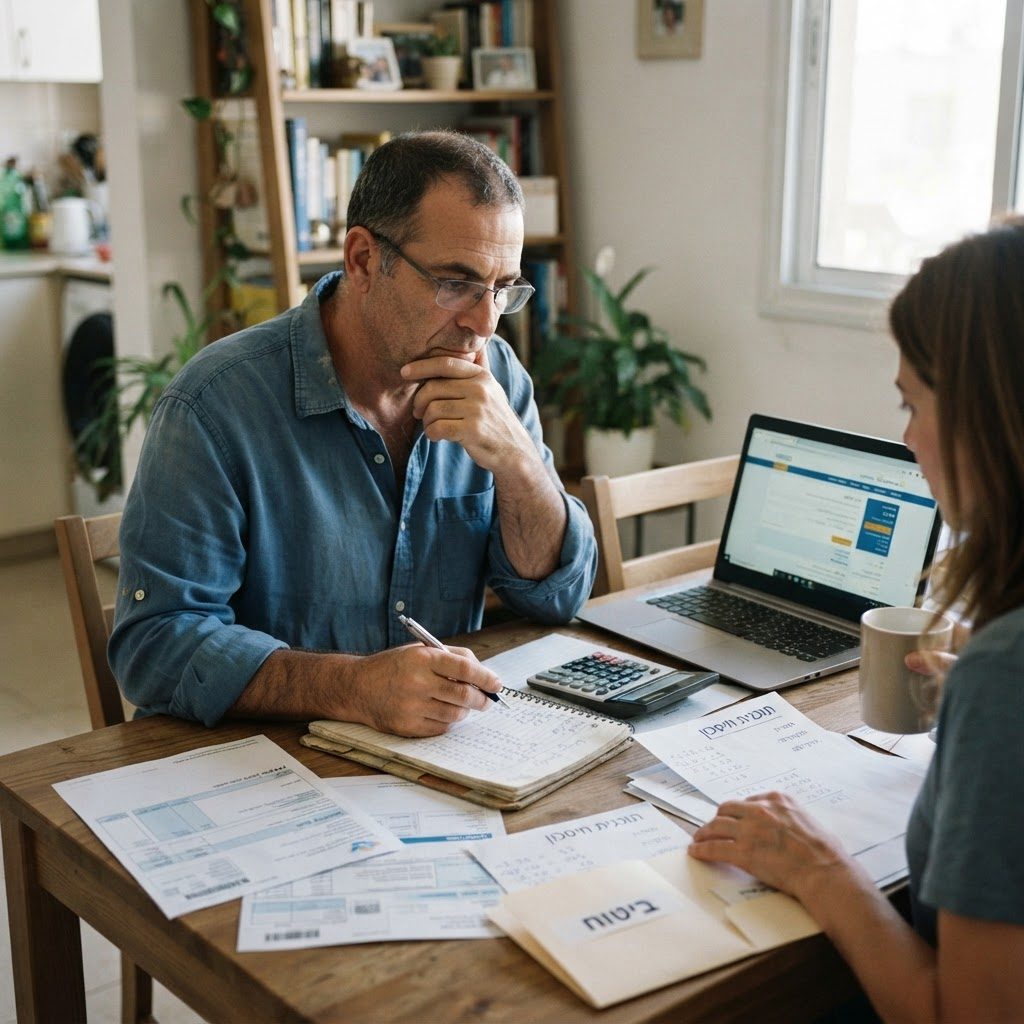
המונח תכנון פיננסי נשמע לפעמים כמו משהו ששייך בעיקר לאנשים עם תיק השקעות גדול, נכסים או הכנסה גבוהה במיוחד. בפועל, דווקא מי שצריך לחשוב פעמיים לפני כל הוצאה עשוי להפיק ממנו ערך משמעותי.
תכנון פיננסי הוא קודם כל דרך לעשות סדר: להבין מה נכנס, מה יוצא, אילו התחייבויות קיימות ומה רוצים להשיג בשנים הקרובות. במובן הזה, ניהול כסף אינו מתחיל רק כשנשאר עודף בסוף החודש, אלא הרבה קודם. שכירים, הורים ובעלי עסקים קטנים מתמודדים כולם עם החלטות כלכליות שוטפות, והיכולת לחבר אותן לתמונה אחת יכולה להעניק יותר שליטה ופחות הפתעות.
כדי לדעת לאן הכסף הולך – ניהול תקציב, זיהוי הוצאות מיותרות
תכנון פיננסי מתחיל בהבנה בסיסית של תזרים הכסף. ניהול תקציב מאפשר לזהות אילו הוצאות קבועות, אילו משתנות ואילו פשוט מצטברות בלי שמרגישים. המטרה אינה בהכרח לקצץ בכל סעיף, אלא להבין איפה קיימת גמישות ואיך ניתן להפנות כסף למטרות חשובות יותר. כאשר התמונה ברורה, החלטות יומיומיות נעשות על בסיס מידע ולא רק תחושת בטן.
כדי לא להיתקע בהפתעה – קרן חירום, אובדן עבודה, הוצאה בלתי צפויה
גם משק בית שמתנהל בצורה מסודרת יכול להיתקל בהוצאה רפואית, תיקון יקר, תקופה בלי עבודה או אירוע אחר שלא תוכנן מראש. תכנון פיננסי כולל בחינה של קרן חירום שתאפשר להתמודד עם מצבים כאלה בלי להישען מייד על אשראי או הלוואות. גובה הקרן אינו אחיד לכולם, והוא תלוי ביציבות ההכנסה, בהוצאות ובהתחייבויות הקיימות.
כדי לא לשלם ביטוחים שלא צריך – בדיקת כיסויים כפולים, התאמה לשלב החיים
לאורך השנים מצטברים לעיתים ביטוחים דרך מקום העבודה, הפנסיה ופוליסות פרטיות. תכנון פיננסי כולל גם בדיקה של הכיסויים הקיימים כדי להבין האם קיימת חפיפה, האם הם עדיין מתאימים לצרכים הנוכחיים ומה השתנה מאז שנרכשו. מעבר דירה, נישואין, ילדים או שינוי תעסוקתי יכולים להפוך כיסוי שהיה מתאים בעבר לפחות רלוונטי כיום.
כדי שהפנסיה תספיק – חיסכון פנסיוני, פער בין מה שצובר לבין מה שיצטרך
תכנון פיננסי אינו עוסק רק בשנה הקרובה אלא גם בעשורים הבאים. חיסכון פנסיוני מצטבר בהדרגה, אך גובה הקצבה העתידית תלוי בין היתר בהפקדות, במסלולים, בעלויות ובמשך החיסכון. לכן יש משמעות להבנת הפער בין מה שנצבר לבין רמת ההכנסה שרוצים לשמור לאחר סיום העבודה. תכנון פרישה מאפשר לחבר בין החיסכון הפנסיוני, מקורות הכנסה נוספים והצרכים הצפויים בשלב שבו השכר החודשי כבר אינו המקור המרכזי.
כדי להשיג יעד ספציפי – דירה, לימודים לילדים, עסק. תוכנית פעולה ממוקדת במקום חיסכון עיוור
חיסכון ללא יעד ברור עלול להפוך לכסף שנשאר בצד בלי אסטרטגיה. תכנון פיננסי מאפשר להגדיר מטרה, טווח זמן וסכום נדרש, ואז לבחון כיצד להגיע אליה בצורה מסודרת. בין אם מדובר בהון עצמי לדירה, לימודים לילדים, הקמת עסק או השקעות לעתיד, יעד מוגדר הופך את החיסכון לתוכנית פעולה ולא רק להרגל כללי.
כדי לא לקחת הלוואות מיותרות – הבנת עלות ריבית לאורך זמן
הלוואה יכולה להיות כלי לגיטימי, אך היא הופכת יקרה יותר כאשר לוקחים אותה בלי להבין את העלות הכוללת ואת השפעתה על התקציב. תכנון פיננסי מאפשר לבחון מראש אם קיימת חלופה אחרת, כיצד ההחזר משתלב בהוצאות החודשיות ומה המשמעות של הריבית לאורך התקופה. כך ניתן לצמצם מצבים שבהם פתרון קצר טווח יוצר התחייבות ממושכת.
כדי לישון טוב בלילה – ביטחון כלכלי ושקט נפשי
בסופו של דבר, תכנון פיננסי אינו רק טבלאות ומספרים. הידיעה שיש תקציב מסודר, קרן חירום, ביטוחים מתאימים, חיסכון לטווח ארוך ותוכנית למטרות הגדולות בחיים יוצרת תחושת ביטחון כלכלי. היא לא מבטלת אי ודאות, אבל מאפשרת להתמודד איתה ממקום מסודר יותר. כאשר יודעים מה המצב ומה הצעד הבא, גם ניהול כסף הופך לפחות מלחיץ והרבה יותר מכוון.
השורה התחתונה
תכנון פיננסי אינו מותרות השמורות לבעלי הון, אלא כלי בסיסי לכל מי שרוצה להבין טוב יותר את מצבו ולפעול מתוך שליטה. הוא מחבר בין ניהול כסף בהווה, הגנה מפני הפתעות, חיסכון למטרות ותכנון העתיד. ביטחון כלכלי לא נוצר רק מהכנסה גבוהה, אלא גם מהיכולת לקבל החלטות עקביות ולבנות מסגרת שמתאימה לחיים עצמם.